
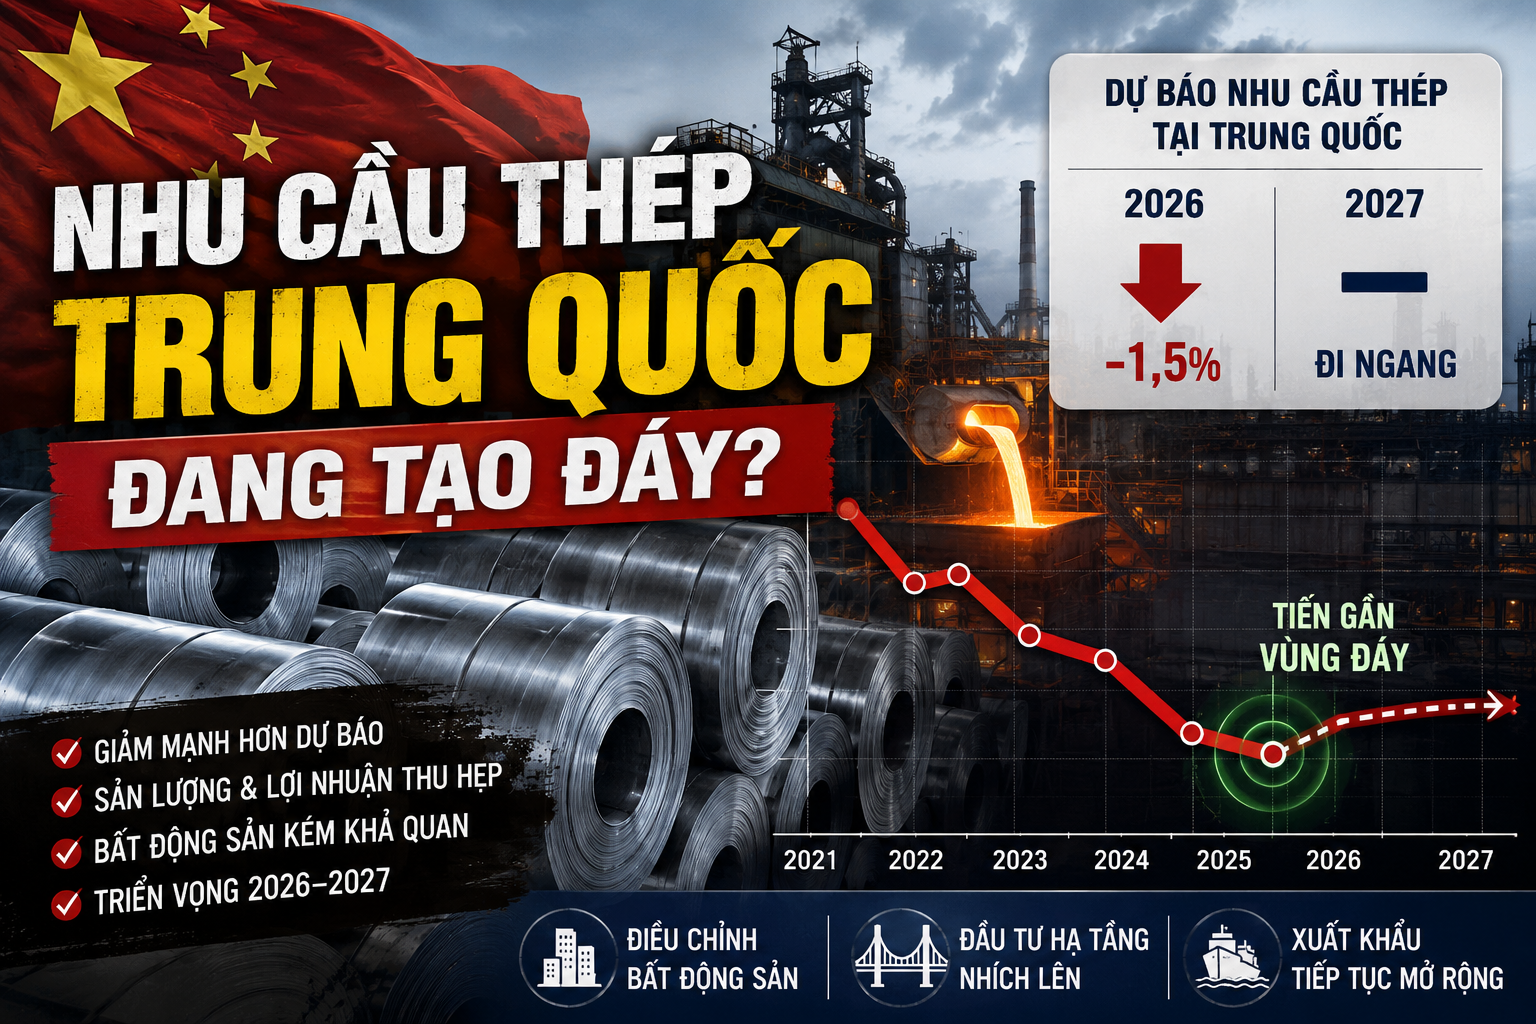
Nhu cầu thép tại Trung Quốc đang phát đi những tín hiệu cho thấy có thể tiến gần đến vùng đáy, khi đà suy giảm được dự báo sẽ dần thu hẹp trong các năm tới.
Theo báo cáo Triển vọng Ngắn hạn (SRO) cho giai đoạn 2026–2027 của Hiệp hội Thép Thế giới, nhu cầu thép của Trung Quốc có thể chỉ giảm khoảng 1,5% trong năm 2026 — mức giảm nhẹ hơn đáng kể so với những năm trước. Nguyên nhân chính là quá trình điều chỉnh kéo dài của thị trường bất động sản đang dần tiến đến giai đoạn ổn định.
Bên cạnh đó, đầu tư vào cơ sở hạ tầng được kỳ vọng sẽ tăng nhẹ, khi chính quyền địa phương tiếp tục triển khai các biện pháp nhằm duy trì tốc độ tăng trưởng kinh tế ở mức hợp lý. Ở lĩnh vực sản xuất, nhu cầu thép được dự báo vẫn tăng trưởng ở mức vừa phải, nhờ hoạt động xuất khẩu tiếp tục mở rộng.
Tuy nhiên, Worldsteel cũng cảnh báo rằng môi trường thương mại toàn cầu ngày càng khó khăn có thể trở thành rủi ro lớn, làm suy yếu nhu cầu thép từ khu vực sản xuất trong thời gian tới.
Sang năm 2027, nhu cầu thép của Trung Quốc được dự báo sẽ gần như đi ngang so với năm 2026. Nhận định này dựa trên kỳ vọng rằng quá trình tái cơ cấu lĩnh vực bất động sản — vốn kéo dài từ năm 2021 — sẽ cơ bản hoàn tất, qua đó giảm bớt áp lực suy giảm đã đè nặng lên thị trường. Khi lĩnh vực này ổn định trở lại, nhu cầu thép có thể bước vào một chu kỳ ổn định hơn.
Trước đó, Worldsteel từng dự báo nhu cầu thép Trung Quốc năm 2025 giảm khoảng 2%, nhưng số liệu thực tế cho thấy mức giảm lên tới 7,1%, phản ánh sự suy yếu mạnh hơn dự kiến của thị trường.
Về phía cung, sản lượng thép thô của Trung Quốc cũng đang có dấu hiệu chững lại. Trong tháng 3/2026, sản lượng đạt 87,04 triệu tấn, giảm 6,3% so với cùng kỳ năm trước và là mức thấp nhất của tháng 3 kể từ năm 2020. Tính trung bình, sản lượng hàng ngày đạt khoảng 2,81 triệu tấn, thấp hơn so với mức 2,99 triệu tấn của tháng 3/2025.
Tổng sản lượng trong quý I/2026 đạt 247,55 triệu tấn, giảm 4,6% so với cùng kỳ năm trước. Nguyên nhân chủ yếu đến từ việc biên lợi nhuận ngành thép bị thu hẹp, khi chi phí nguyên liệu đầu vào tăng cao.
Đáng chú ý, giá nguyên liệu như quặng sắt bị đẩy lên do chi phí vận chuyển tăng, trong bối cảnh xung đột tại Trung Đông ảnh hưởng đến hoạt động logistics qua Eo biển Hormuz. Trong khi đó, giá thép lại không tăng tương ứng do lượng tồn kho lớn, khiến lợi nhuận của các doanh nghiệp bị bào mòn.
Theo dữ liệu từ Mysteel, chỉ khoảng 41% doanh nghiệp thép có lãi trong tháng 3/2026, giảm mạnh so với mức 53% cùng kỳ năm trước. Điều này khiến nhiều nhà sản xuất trở nên thận trọng hơn trong việc mở rộng sản lượng.
Ngoài ra, nhu cầu yếu từ thị trường bất động sản tiếp tục là lực cản lớn, khi giá nhà mới tại Trung Quốc vẫn duy trì xu hướng giảm trong tháng 3, qua đó hạn chế nhu cầu tiêu thụ thép.
Tổng thể, dù vẫn còn nhiều thách thức, triển vọng nhu cầu thép của Trung Quốc đang cho thấy dấu hiệu ổn định dần, mở ra khả năng hình thành đáy trong chu kỳ suy giảm hiện tại.